첫 집 지원금 $30,000, 왜 내가 보는 집은 해당이 안 될까
· Genie Homes Australia
$30,000 지원금은 신축, 그리고 토지 포함 $750,000 미만일 때만 나옵니다. 지원금·인지세 감면·대출 보증은 기준선도 성격도 제각각이라 혼선이 큽니다. 세 제도를 QRO·Housing Australia 공식 자료 기준으로 분리해 비교했습니다.
첫 집을 알아보기 시작하면 가장 먼저 듣게 되는 말이 “퀸즐랜드는 First Home Buyer에게 $30,000을 준다”는 이야기입니다. 그런데 실제로 매물을 놓고 조건을 맞춰 보면 해당되지 않는 경우가 적지 않습니다.
2026년 9월 13일 realestate.com.au는 브리즈번의 $750,000 가격 상한이 현실과 맞지 않아 First Home Buyer가 $30,000 지원금에서 배제되고 있다는 업계의 문제 제기를 보도했습니다. 이 논의를 계기로, 현재 실제로 적용되고 있는 제도의 기준이 무엇인지 공식 자료를 기준으로 정리했습니다.
$30,000 지원금(First Home Owner Grant)은 신축 주택에만, 그리고 토지를 포함한 총 가치가 $750,000 미만일 때만 지급됩니다. 그런데 여기에 stamp duty 감면과 연방정부의 5% Deposit 제도가 뒤섞여 이야기되면서 혼선이 생깁니다. 이 글에서는 지원금·인지세 감면·대출 보증 세 가지를 각각 분리해 비교합니다.
$30,000 지원금은 어떤 집에만 나오나
First Home Owner Grant(FHOG)는 Queensland Revenue Office(QRO)가 관리하는 현금 지원금입니다. 2023년 11월 20일 이후 체결된 계약부터 금액이 $30,000으로 올랐고, 퀸즐랜드 주정부는 2026년 7월 1일 이후 체결되는 적격 계약에도 $30,000이 계속 적용된다고 안내하고 있습니다.
주요 조건은 다음과 같습니다. 가격 기준은 “$750,000 이하”가 아니라 “$750,000 미만”입니다. 정확히 $750,000이면 받을 수 없습니다.
대상 주택 신축(한 번도 거주되거나 주거용으로 판매된 적 없는 집) 또는 substantially renovated home
가격 기준 토지 및 계약 변경분(contract variations) 포함 $750,000 미만
기존 주택 established home에 대한 지원금은 없음
소득 기준 없음 (소득은 자격에 영향을 주지 않음)
신분 요건 만 18세 이상, 호주 시민권자 또는 영주권자(공동 신청 시 배우자 중 1인이 해당해도 가능)
과거 지원금 수령 본인과 배우자 모두 호주 어느 주·준주에서도 First Home Owner Grant를 받은 적이 없어야 함
소유 이력 본인과 배우자 모두 ① 2000년 7월 1일 이후 취득해 거주한 호주 내 주거용 부동산, ② 2000년 7월 1일 이전에 소유한 호주 내 주거용 부동산(거주 여부와 무관)이 없어야 함
투자용 보유 2000년 7월 1일 이후 투자 목적으로만 보유하고 거주한 적이 없다면, 증빙을 통해 자격이 인정될 수 있음
거주 요건 거래 완료 후 1년 이내 입주, 연속 6개월 거주
위 내용은 핵심 요건을 요약한 것으로, 전체 자격 요건과 예외 사항은 Queensland Revenue Office에서 직접 확인하시기 바랍니다.
주택 형태는 비교적 넓게 인정됩니다. House뿐 아니라 Unit, Duplex, Townhouse, off-the-plan 구매, kit home이나 modular home, manufactured home park 내 주택도 조건을 충족하면 대상이 됩니다(QRO). 실제로 자격을 가르는 기준은 형태가 아니라 “신축이어야 한다”는 조건과 $750,000이라는 금액선입니다.
지원금·인지세 감면·대출 보증 비교
$750,000을 넘으면 아무 혜택도 받을 수 없다고 오해하기 쉽지만, 그렇지 않습니다. $750,000은 지원금(FHOG)에만 적용되는 기준이고, stamp duty 감면과 연방정부 5% Deposit 제도는 각자 다른 기준선을 씁니다. 성격도 다릅니다. 지원금은 현금, 감면은 세금 부담 축소, 5% Deposit 제도는 대출 보증입니다.
| 제도 | 성격 | 대상 주택 | 가격 기준 |
|---|---|---|---|
| First Home Owner Grant | 현금 지원 $30,000 | 신축만 | $750,000 미만 |
| First home (new home) concession | 인지세 전액 면제(nil) | 신축 또는 substantially renovated | 가격 상한 없음 |
| First home concession | 인지세 감면 (최대 $24,525) | 기존 주택 포함 | $800,000 미만 |
| 5% Deposit Scheme (연방) | 대출 보증 (LMI 면제) | 신축·기존 모두 | QLD 주도권역 $1,000,000 |
자료: Queensland Revenue Office, Housing Australia(firsthomebuyers.gov.au), 2026년 9월 14일 기준. 각 제도는 가격 기준 외에도 별도의 자격 요건을 모두 충족해야 적용됩니다.
표에서 주목할 부분은 두 번째 줄입니다. First home (new home) concession은 2025년 5월 1일 이후 체결된 계약에 적용되며, 신축 주택을 첫 집으로 구입하는 경우 가격 상한 없이 transfer duty를 0으로 줄여 주는 전액 감면입니다. 즉 $750,000을 넘어 지원금 대상이 되지 않더라도, 신축이라면 인지세 쪽에서는 여전히 상당한 금액을 아낄 수 있습니다. 참고로 2026년 8월 1일 이후 체결되는 계약부터는 이 감면에도 호주 시민권·영주권 등의 신분 요건이 추가로 적용됩니다.
연방정부의 5% Deposit Scheme(옛 Home Guarantee Scheme)은 2025년 10월 1일부터 소득 상한과 대기 인원 제한이 사라졌고, LMI(Lenders Mortgage Insurance) 없이 최소 5% Deposit으로 대출을 받을 수 있습니다. 다만 이 제도는 정부가 현금을 지급하는 것이 아니라, 대출기관에 보증을 제공하는 방식입니다. 대출 승인 여부와 한도, 상환 능력 심사는 별도로 이루어지며, 대출 원리금 상환과 관련 비용은 전적으로 본인 부담입니다. 퀸즐랜드의 가격 상한은 주도권역 및 Gold Coast·Sunshine Coast가 $1,000,000, 그 외 지역이 $700,000입니다. QRO는 이 연방 제도와 주정부 지원금이 서로 별개이며, 연방 제도에 해당된다고 해서 FHOG 자격에 영향을 주지는 않는다고 명시하고 있습니다. 신청은 Housing Australia에 직접 할 수 없고, 참여 금융기관(Participating Lender)을 통해서만 진행됩니다.
“$850,000으로 올린다”는 이야기는 어떻게 봐야 할까
앞서 언급한 보도처럼, 업계에서는 $750,000 상한이 브리즈번 현실과 맞지 않으니 $850,000 수준으로 올려야 한다는 요구가 제기되고 있습니다. 다만 이는 업계의 요구이지 확정된 정책이 아닙니다. 2026년 9월 14일 현재 QRO가 안내하는 법정 기준은 여전히 “토지 포함 $750,000 미만”입니다.
따라서 상향 가능성을 전제로 예산이나 계약 시점을 잡는 것은 권하지 않습니다. 계획은 현행 기준으로 세우고, 제도가 실제로 바뀌면 그때 다시 계산하시는 편이 안전합니다.
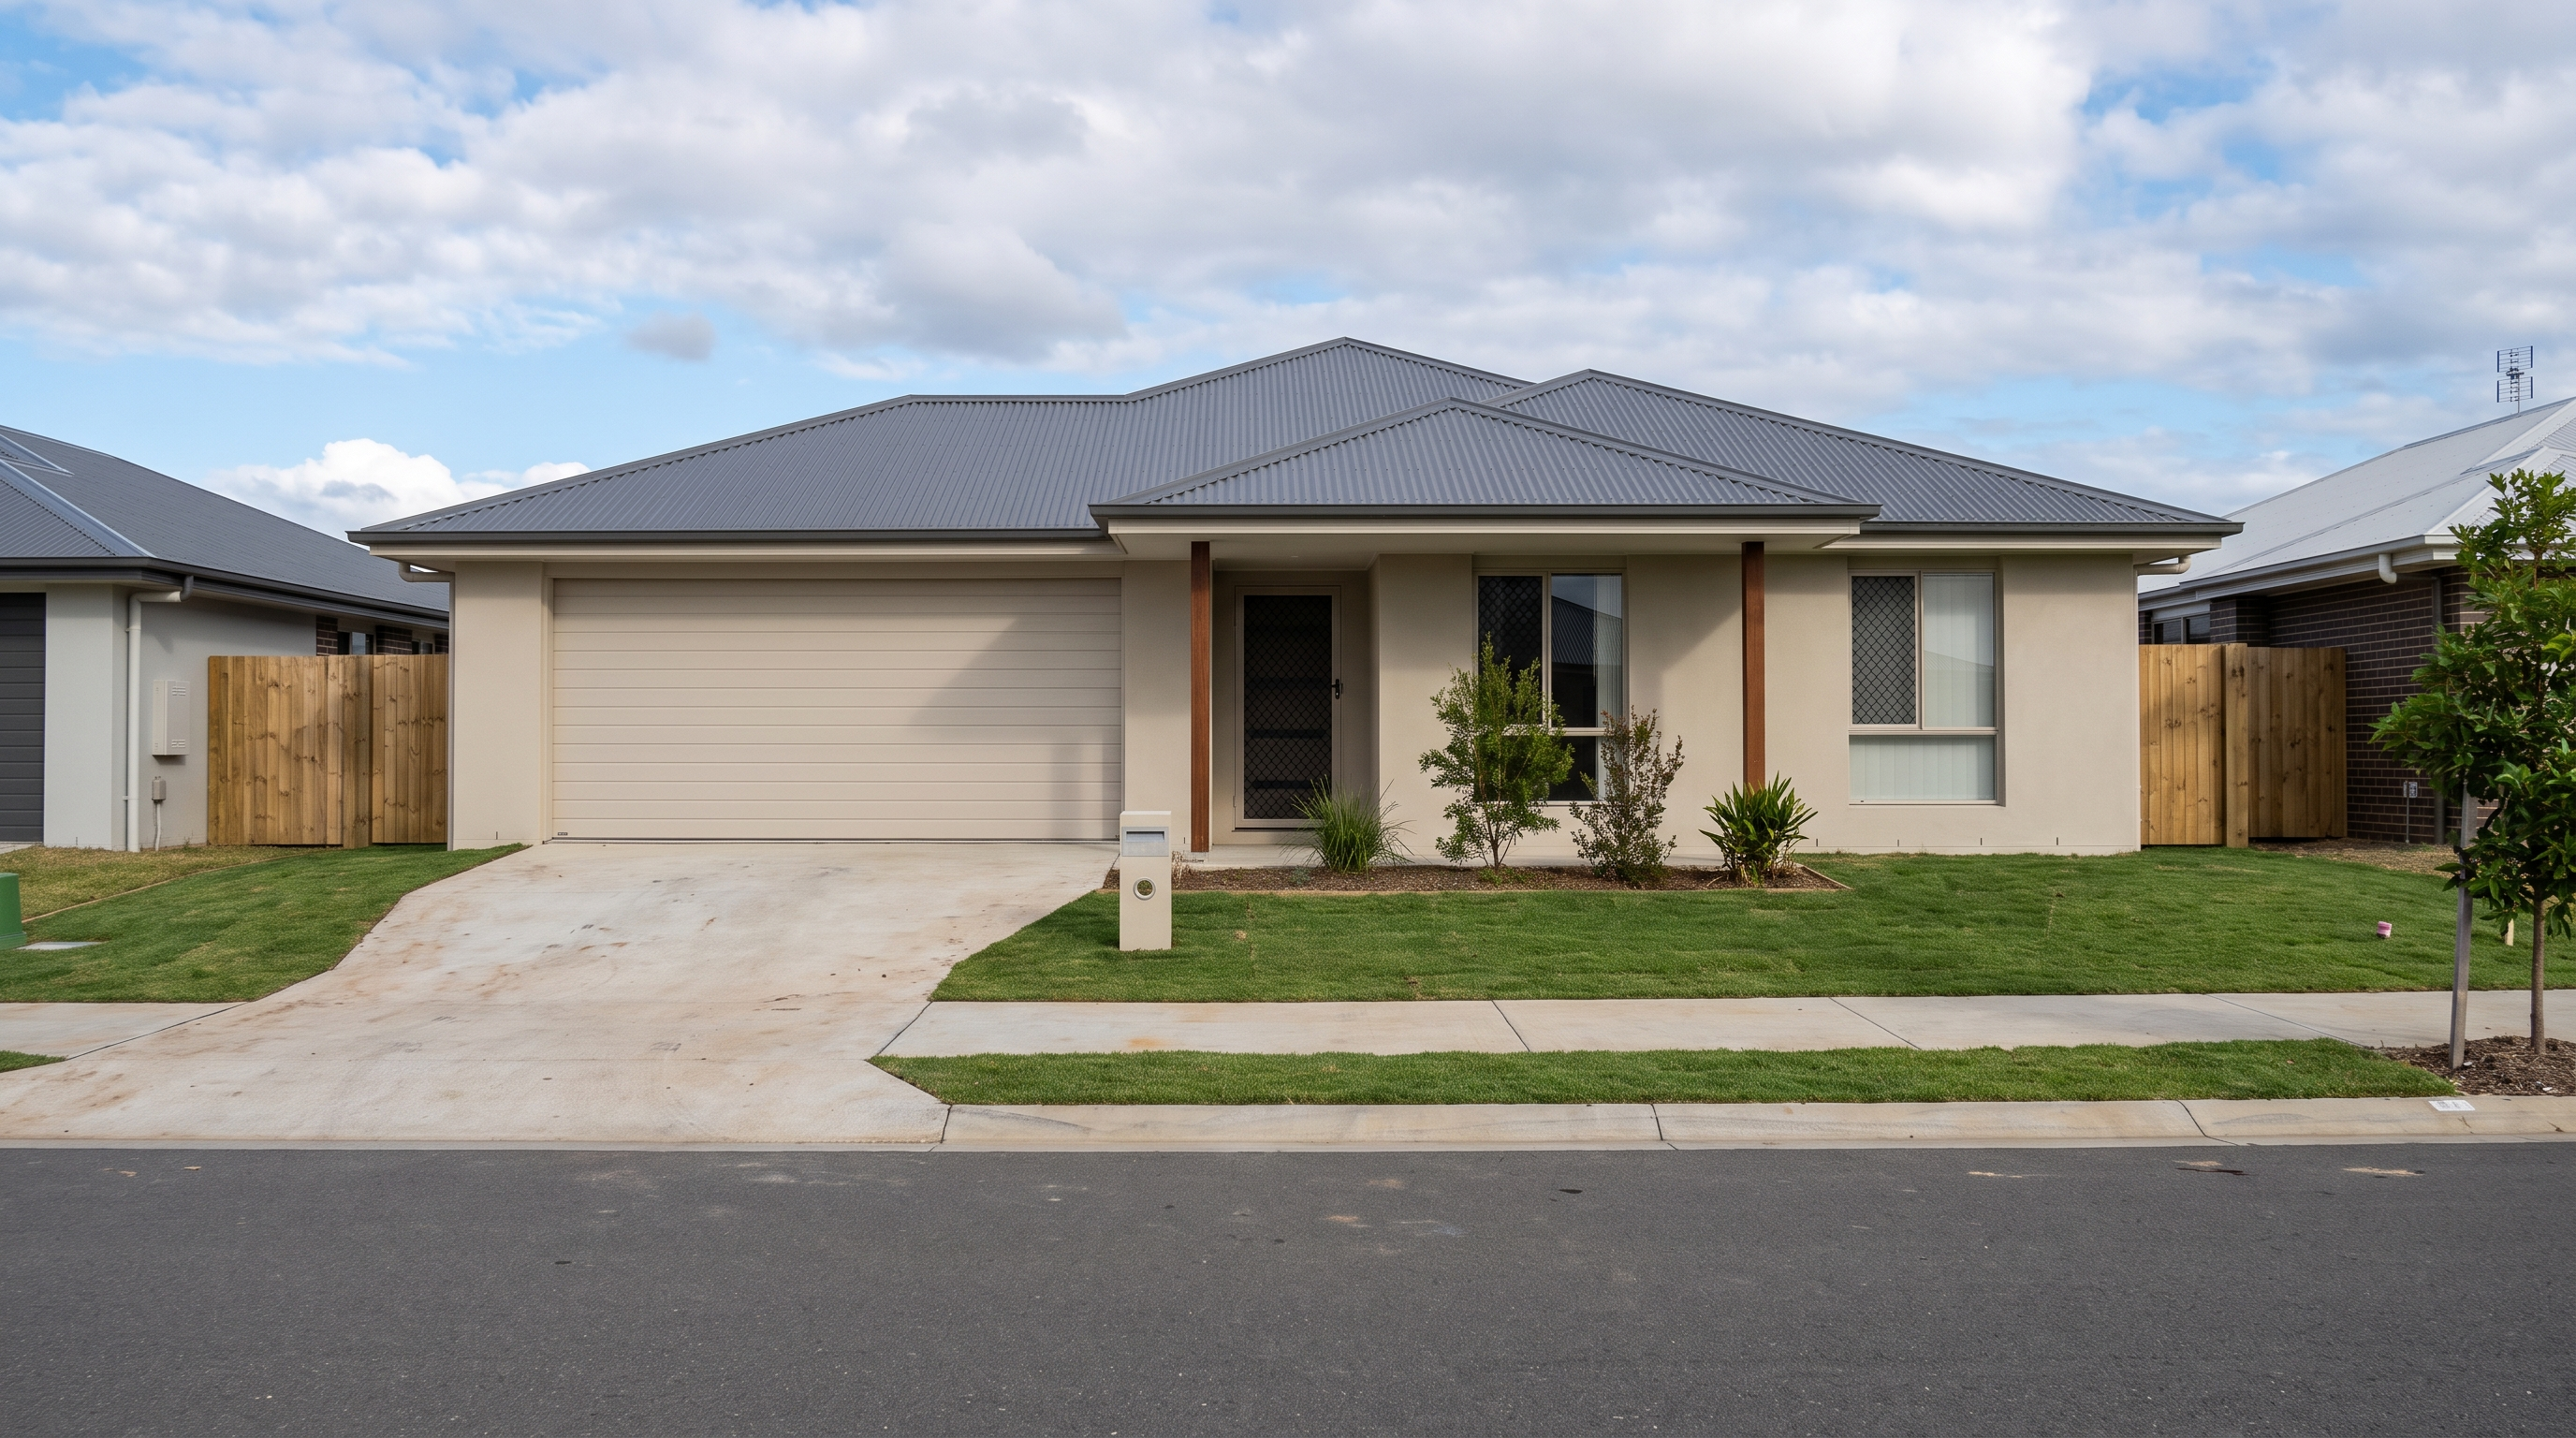
$750,000 미만 신축은 실제로 존재합니다
기준이 까다롭다는 것과 해당되는 물건이 아예 없다는 것은 다른 이야기입니다. 지니홈즈에서 안내 가능한 $750,000 미만 신축 매물은 실제로 있으며, 최근에도 해당 가격대의 거래가 있었습니다. 다만 선택지가 넓지 않기 때문에, 조건에 맞는 물건을 찾는 것 자체보다 그 물건이 우리 가족에게 맞는지를 판단하는 과정이 더 중요해집니다.
특히 house and land 형태로 진행하실 경우 contract variations를 주의해서 보셔야 합니다. 계약 당시에는 $750,000 아래였더라도 옵션이나 추가 공사가 붙어 최종 가치가 $750,000 이상이 되면 지원금 자격을 잃게 됩니다. QRO는 지원금이 거래 완료 전에 지급된 경우, 완공 가치가 $750,000 이상이 되면 28일 이내에 신고하도록 규정하고 있고, 자격을 잃으면 지원금을 반환해야 할 수 있습니다.
계약 전에 확인하실 항목
- 토지와 건축을 합한 총 구매비용 — 옵션, 추가 공사, 조경, 울타리, 진입로까지 포함한 최종 금액
- 계약서상 금액이 $750,000 아래라도, 변경분을 더한 뒤에도 아래인지
- 직장·학교까지의 통근 시간과 교통편, 향후 인프라 계획
- 완공 시점까지의 임시 거주 비용과 금리 변동 시 상환 여력
- 지원금 외에 인지세 감면·5% Deposit 제도 중 본인에게 실제로 적용되는 것이 무엇인지
지원금은 언제 들어오나 — 계약금으로 계산하지 마세요
QRO는 지급 시점이 신청 경로와 구매 방식에 따라 달라지므로 “지원금을 deposit으로 쓸 계획은 세우지 않는 것이 좋다”고 명시적으로 안내하고 있습니다.
은행·금융기관을 통해 신청한 경우
· 신축 주택 구매(off-the-plan 포함) → settlement 시점
· 건축 계약(contract to build) → 최초 자금 인출(first drawdown) 시점
· Owner–builder → final inspection certificate 수령 시점
QRO에 직접 신청한 경우
· 주택이 완공되고 모든 증빙 서류를 제출한 이후에 지급
위 시점은 QRO가 안내하는 일반적인 기준입니다. 실제 지급 시기는 신청 경로와 개별 상황에 따라 달라질 수 있으므로, 해당 금융기관에 직접 확인하시기 바랍니다.
계약 시점에 필요한 현금은 지원금과 무관하게 따로 마련되어 있어야 합니다. 자금 계획을 세우실 때는 지원금을 “나중에 들어오는 돈”으로 분리해서 계산하시는 편이 안전합니다.
현재 검토 가능한 매물과 조건은 지니홈즈 각 팀장에게 개별 문의해 주시기 바랍니다.
면책 고지
본 글은 일반적인 정보 제공을 목적으로 하며, financial advice가 아닙니다. 지니홈즈는 재정 자문 라이선스를 보유한 기관이 아닙니다. 각 제도의 자격 요건과 적용 여부는 개인의 상황에 따라 달라지며, 제도 내용은 변경될 수 있습니다. 실제 의사결정 전에는 반드시 라이선스를 보유한 Financial Planner, Mortgage Broker, 회계사 또는 변호사와 상담하시고, 최종 자격 여부는 Queensland Revenue Office 및 대출 금융기관을 통해 직접 확인하시기 바랍니다. 본 글의 내용은 2026년 9월 14일 기준입니다.
출처
- Queensland Government, “First home owner grant”, 2026년 6월 30일 갱신
- Queensland Revenue Office, “Eligibility for the first home owner grant”, 2026년 8월 5일 갱신
- Queensland Revenue Office, “First home owner grant payment and obligations”, 2026년 8월 6일 갱신
- Queensland Revenue Office, “First home (new home) concession”
- Queensland Revenue Office, “First home concession”
- Housing Australia, “Property Price Caps – Australian Government 5% Deposit Scheme”
- realestate.com.au, “First-home buyers locked out of $30,000 grant by ‘unrealistic’ Brisbane cap”, 2026년 9월 13일
관련 글
- "렌트가 더 싸다"는 계산에 빠진 두 가지 — 시드니·멜번·브리즈번 15년 팩트체크Buyer Tips ·
오늘 기준 시드니는 렌트가 주당 $352 쌉니다. 그런데 렌트는 임금보다 빨리 오릅니다. 세 도시 모두 15년을 넣어 계산하면 렌트 쪽 지출이 더 커지고, 멜번은 그 역전이 4.6년 만에 옵니다.